Результаты у фондов в этом году довольно интересные — добавился лидер по качеству следования за индексом, хотя ему ещё предстоит закрепиться на этом месте. Также все фонды второй год подряд показывают низкое значение ошибки слежения (причем ниже, чем в прошлом году). В то же время фондам (как, впрочем, и всем инвесторам) немного не повезло с таймингом летних дивидендов, совпавших с разворотом индекса после падения.
В этом году у трех основных фондов на индекс МосБиржи появились новые конкуренты:
- AMIX от АТОН с самым низким TER на рынке 0,449% и СЧА 500 млн. руб., старт торгов 19 июня 2026.
- TOPS от новой УК «ОЗОН Управление Активами» с TER 0,85% и СЧА 30 млн. руб., старт торгов 9 июля 2026.
Но по ним ещё нет полного года данных. Полный год есть по фонду BCSR от БКС (TER 0,98%, СЧА 347 млн руб.), который стартовал в ноябре 2024. Думаю, что добавлю его в сравнение, если он наберет хотя бы 1 млрд руб. СЧА и начнет показывать адекватные результаты. За последний год ошибка слежения у него в три раза хуже конкурентов, а отставание от индекса выше 3%. Увеличивать время анализа и нагружать сравнение ради фонда, который гипотетически может и не взлететь, как было с INRU, считаю излишним. То же касается и прочих новых фондов.
А вот актуальные данные по трем старичкам, которые участвуют в моём сравнении уже четвертый год (в скобках указаны изменения относительно октября 2025 года):
- SBMX от УК Первая
- СЧА: 20 млрд руб. (+2,8)
- TER: 0,95% (без изменений)
- EQMX от УК АО ВИМ Инвестиции
- СЧА: 13,3 млрд руб. (+1,7)
- TER: 0,5% (-0,17 п. п.)
- TMOS от Т-Капитал
- СЧА: 15 млрд руб. (+3,4)
- TER: 0,799% (без изменений)
Прошлое сравнение можно прочитать здесь. С тех пор все фонды сохранили прежние названия и отслеживаемый индекс. В этом году у EQMX снизился суммарный размер вознаграждений и расходов. По остальным фондам изменений не было. Для TMOS вознаграждения изначально поставили поменьше, чем у SBMX, а вот по последнему фонду УК Первая снижать комиссии не торопится, несмотря на планомерный рост СЧА.
Данные
Для каждого из фондов я подбираю такой источник данных о расчетных ценах относительно такого индекса, сочетание которых дает наименьшую ошибку слежения, то есть наиболее друг другу соответствующие. Это могут быть данные с сайта УК, портала InvestFunds (обычно идентичны сайту УК) или данные с МосБиржи (iNAV, не биржевые цены).
На сайте УК и на странице конкретного фонда в InvestFunds расчетные цены могут быть даны как за основную торговую сессию (сравнивать их надо с MCFTR), так и с учетом дополнительной (в этом случае имеет смысл только сравнение с MCF2TR). А в API Мосбиржи можно передать параметр и получить любой из этих вариантов.
В этом году у меня собралась следующая комбинация. Именно так по каждому из фондов получается наименьшая ошибка слежения. Иначе говоря, эти варианты расчетных цен оказались ближе всего к ценам закрытия по индексу (все данные в итоге были взяты за основную сессию).
- SBMX: данные Мосбиржи по тикеру SBMXA за основную сессию в сравнении с MCFTR.
- EQMX: данные Мосбиржи по тикеру EQMXE за основную сессию в сравнении с MCFTR.
- TMOS: данные InvestFunds (за основную сессию) относительно MCFTR.
В прошлом выпуске я уже расписывал ответ на вопрос почему я не сравниваю фонды за наибольший общий период их существования. К тем трем причинам можно добавить ещё одну: каждый год подбираются по описанному выше алгоритму наиболее соответствующие данные для сравнения. Делать из этого общий ряд данных было бы очень сложно и странно.
Также я упоминал, что год от года качество управления фондами может меняться из-за действий УК. В ряду данных за много лет мы этого просто не увидим, а эта информация как раз очень важна для принятия инвестиционных решений. В этом году мы получили отличную иллюстрацию этого поинта на примере EQMX, но об этом ниже.
Сравнение с индексом «брутто»
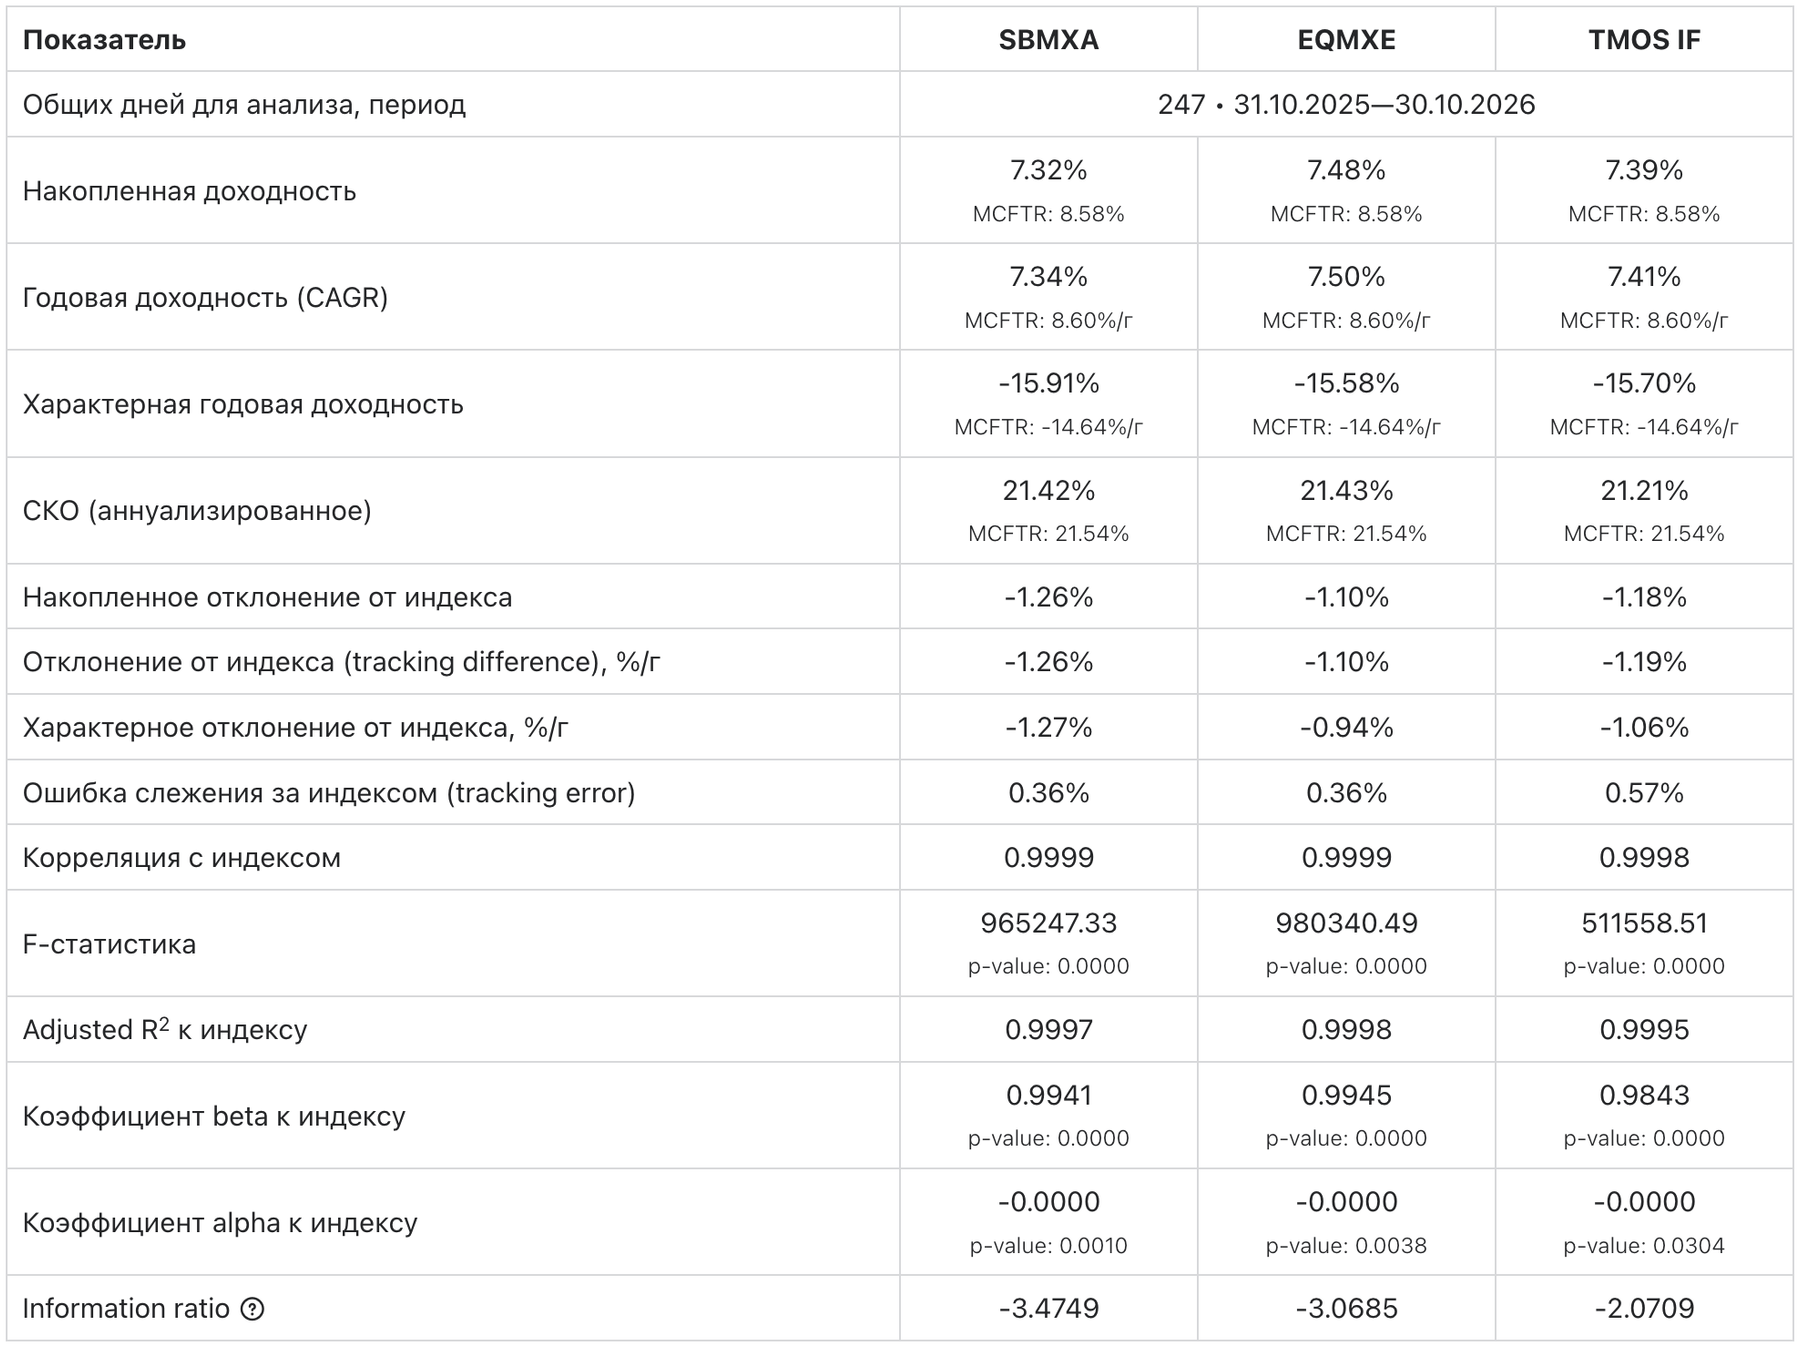
Из данных в таблице нас больше прочего интересуют:
- Ошибка слежения за индексом (меньше = лучше). Это стандартное отклонение разниц дневных доходностей фонда и индекса. Она указывает на то, насколько хорошо фонд повторяет динамику доходностей индекса.
- Отклонение от индекса (обычное и характерное, ближе к -TER = лучше). Это разница доходностей фонда и индекса за указанный период. Характерная доходность считается как угловой коэффициент линейной регрессии логарифмов цен, что позволяет учитывать все значения для расчета доходности, а не только крайние, делая финальное значение доходности менее восприимчивым к выбору конкретных дней начала и конца периода.
- Корреляция с индексом и R2 (ближе к 1 = лучше). Корреляция покажет, в одном ли направлении движутся цены фонда и индекс, а R2 (коэффициент детерминации) — насколько динамика фонда объясняется индексом.
- Бета-коэффициент (ближе к 1 = лучше). Показывает чувствительность (или масштаб изменений) расчетных цен фонда к движениям уровня индекса. Иными словами, он измеряет рыночный риск и волатильность фонда относительно его бенчмарка.
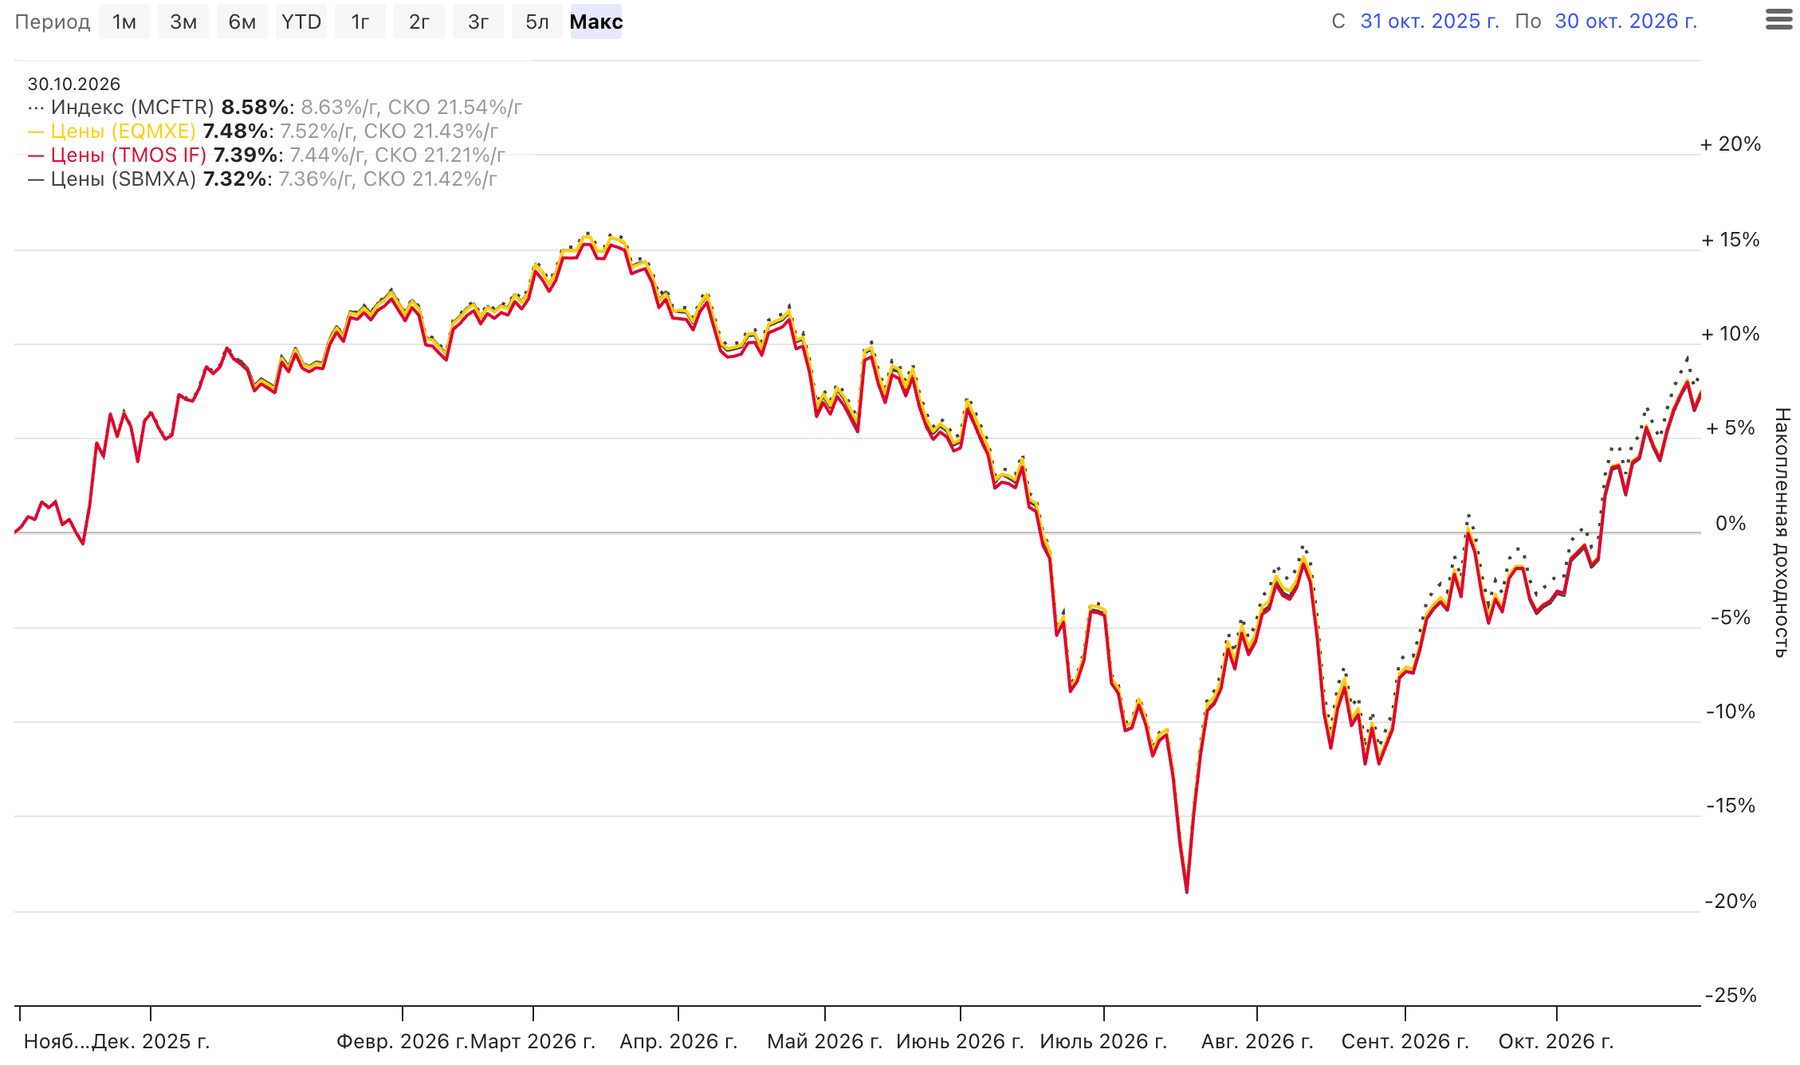
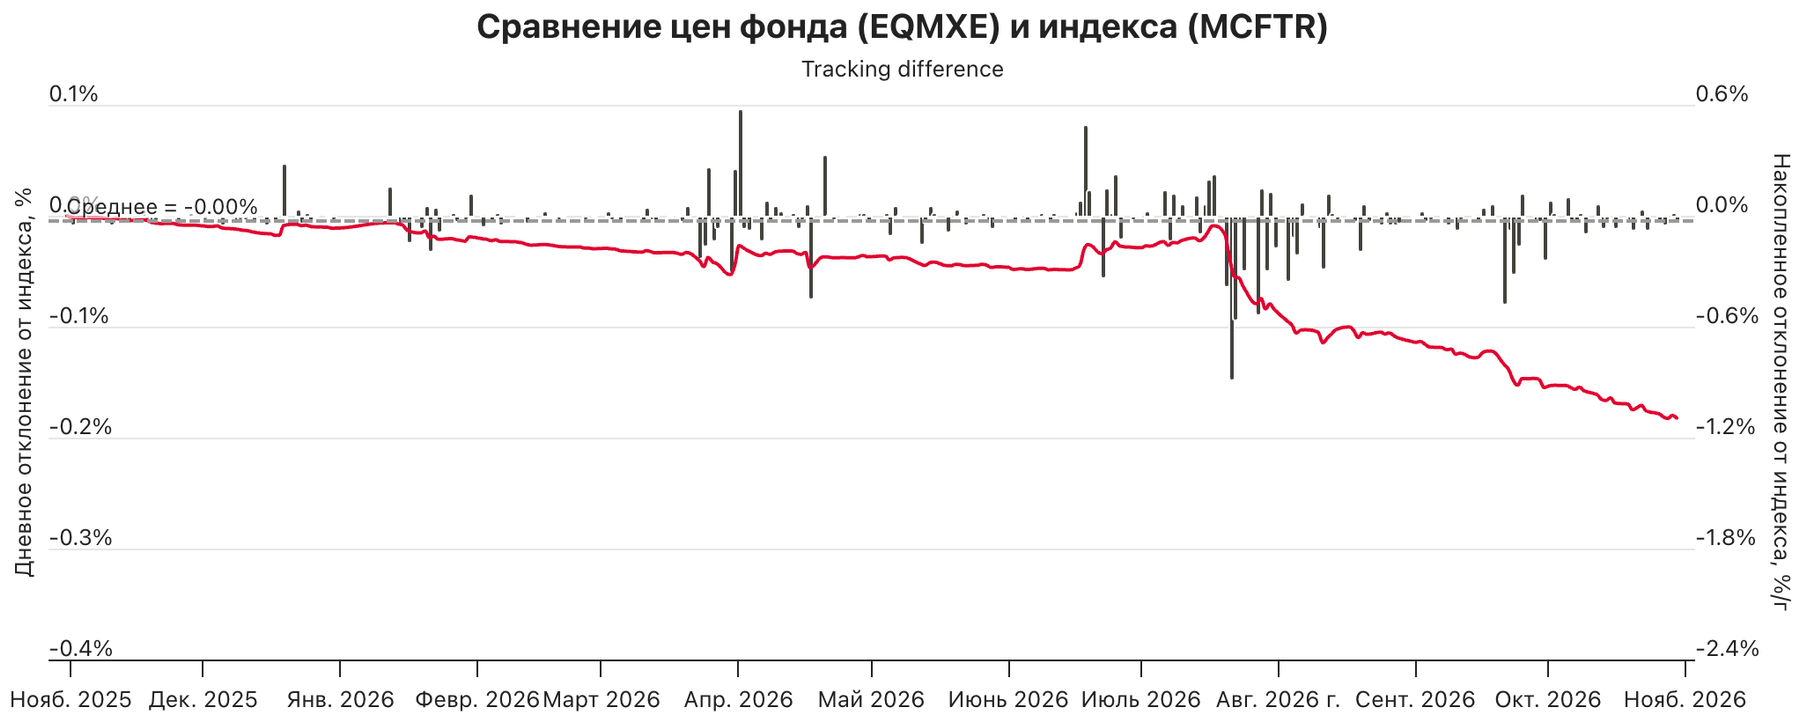
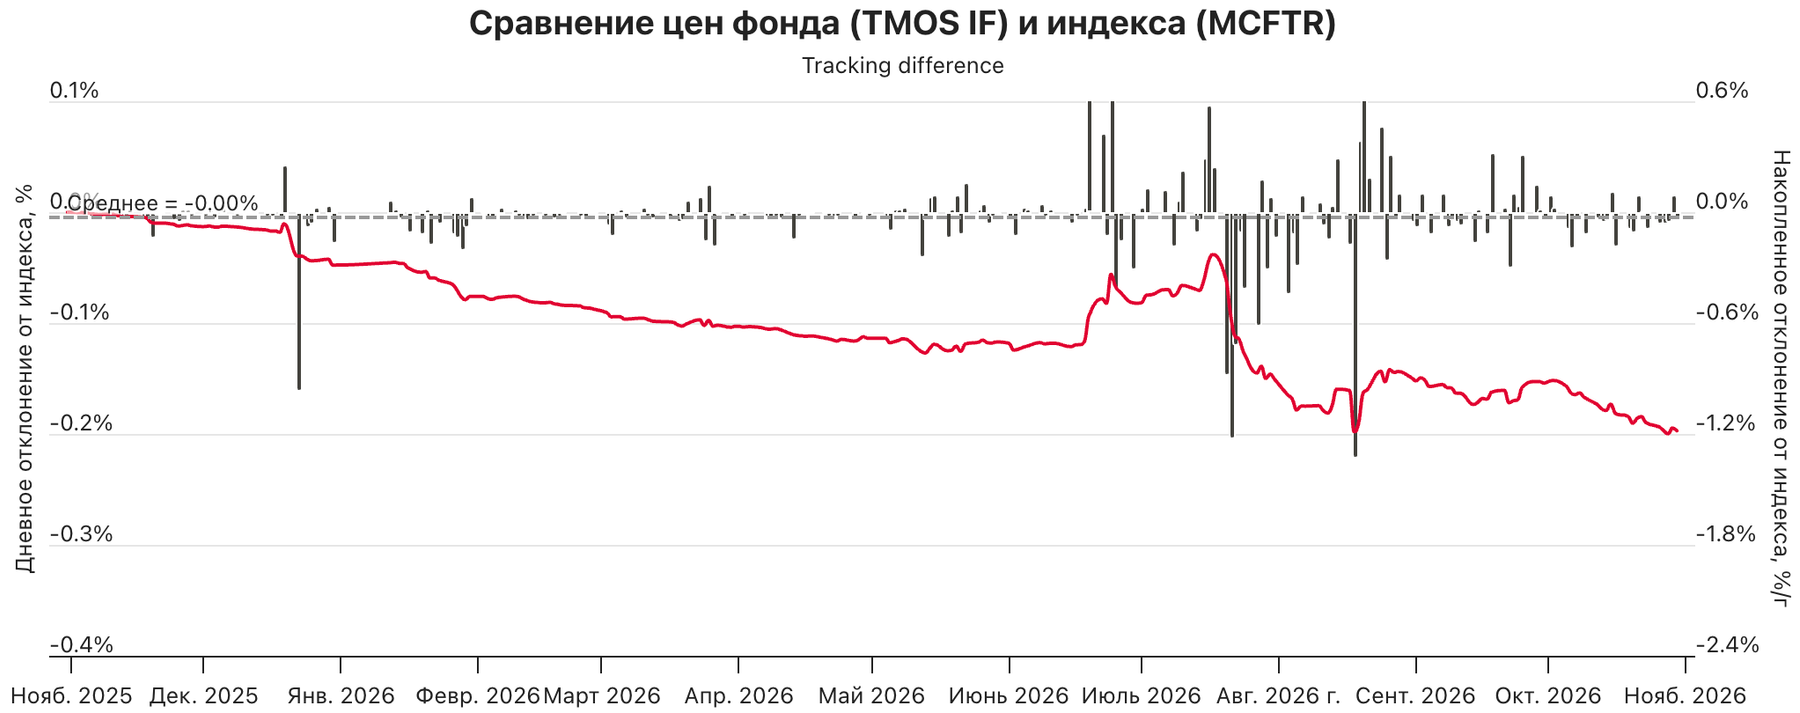
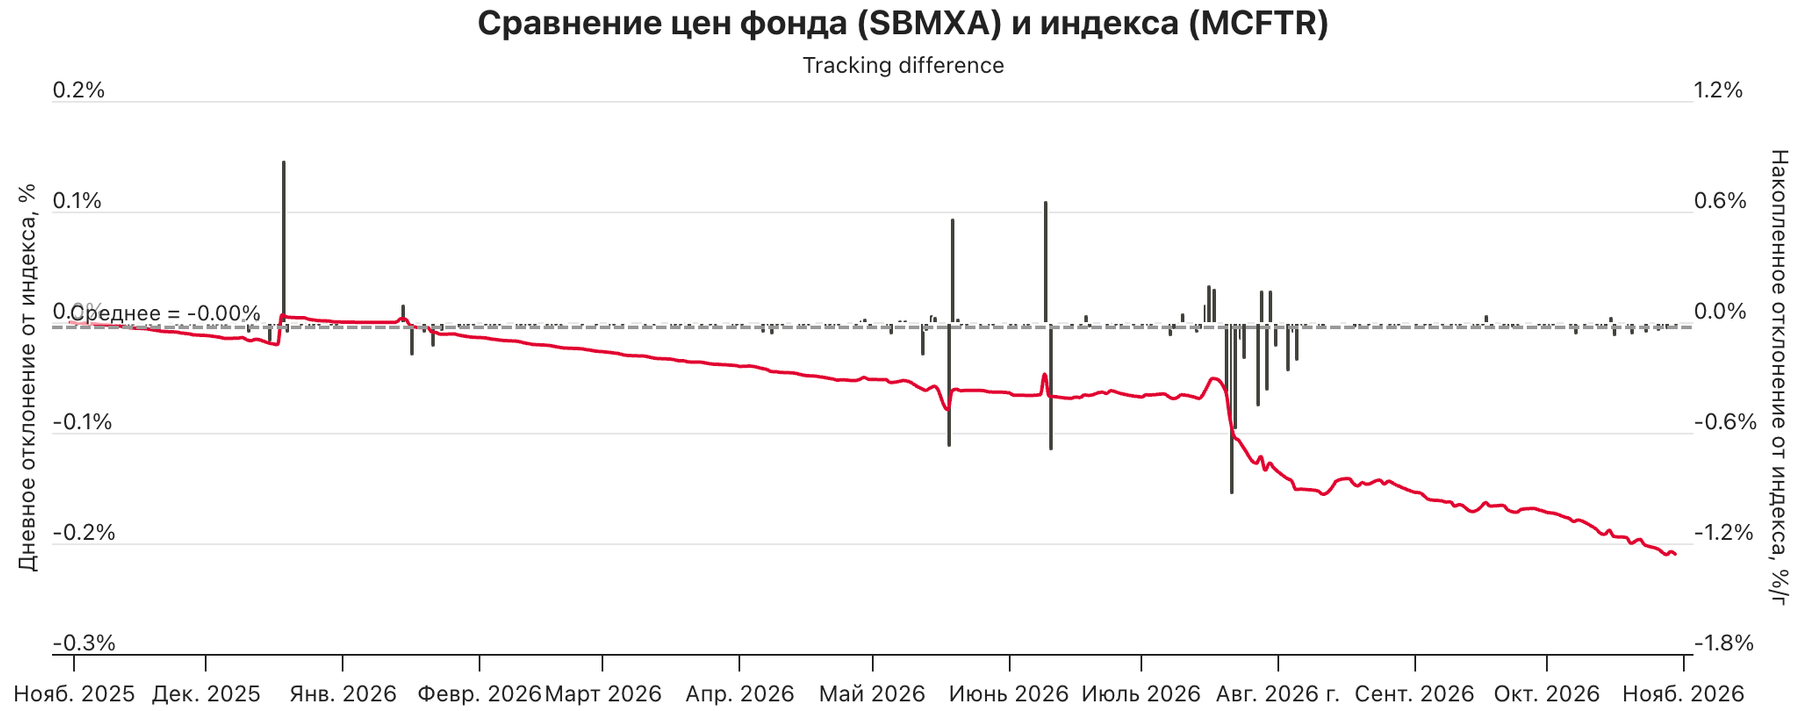
В этом году все фонды снова показали ошибку слежения значительно меньше 1%, в диапазоне 0,36–0,57% (в прошлом было 0,55–0,72%). Снижение ошибки слежения — это хорошая новость. Плохая новость — в этом году все фонды показали отставание от доходности индекса большее, чем их максимальный уровень расходов. Хотя критических провалов нет, а то отставание, что есть, я объясню чуть ниже.
Здесь самое время отметить, что впервые за всю историю этих сравнений результаты у EQMX оказались лучше, чем у двух других фондов. Судите сами: ошибка слежения идентична SBMX, а отклонение (и обычное, и характерное) оказалось лучше, чем у конкурентов. Хотя, если считать чистые отклонения (за вычетом комиссий), получится, что SBMX всё-таки был ближе к своему теоретическому максимуму (-1,26% + 0,95% = -0,31%). И так даже было бы честнее. Но меня, как инвестора, всё-таки волнуют фактические результаты в брокерском отчете.
Глядя на графики дневных отклонений, можно заметить, что для SBMX характерны редкие, но сильные отклонения (относительно прочих его очень мелких дневных значений отклонений). У EQMX и TMOS больше средних по размеру отклонений (относительно минимальных и максимальных значений). Причем у TMOS их в этом году явно больше, чем у EQMX.
Основные отрицательные отклонения от индекса, которые не были скомпенсированы обратными, у всех фондов произошли 20–22 июля, аккурат в момент дна после затяжного падения ценового индекса акций и особенного отскока от него 21 июля. С чем это связано? Моя гипотеза заключается в том, что у фондов накопилась дебиторская задолженность на фоне выплат дивидендов, которые в индекс «инвестируются» в экс-дивидендную дату, а фактически в фонд поступают и инвестируются позже, что на фоне отскока и могло создать отставание.
Календарь выплат это подтверждает: 20 июля была дата закрытия реестра у Сбера, ВТБ, ДОМ.РФ, Ростелекома и Транснефти, ожидаемая дата поступления выплаты по ним была до 30 июля. Индекс «реинвестировал» в себя виртуальные дивиденды сразу, а фонды (как и все реальные инвесторы) ждали прихода денег на счета и пропустили быстрый рост котировок, который продолжался весь июль и первую декаду августа. (Дебиторская задолженность фонда, в которой дивиденды учитываются до момента фактического получения денег, от котировок не зависит.)
Отсюда можно сделать вывод о том, что меньше всего отстали от индекса те фонды, которые (а) получили и (б) инвестировали полученные выплаты раньше. И что фонды пытаются отслеживать то, что физически невозможно отследить с нулевой ошибкой. Так что все эти отклонения лучше воспринимать не слишком буквально. Это не та ситуация, где вы сами точно сделали бы лучше. И да, если бы российский рынок продолжил падать, а не развернулся, отклонения были бы в другую сторону. А если бы побыл в боковике, нивелировались бы неизменностью котировок. Так что это ещё и случайный процесс.
Кстати, такие проблемы есть не только в России. В популярных зарубежных индексах акций полной доходности выплаты тоже реинвестируются в экс-дивидендную дату, что создает такие же отклонения из воздуха (dividend drag). У нас ситуация осложняется тем, что размеры выплат очень высокие, из-за чего похуже выглядят показатели качества отслеживания.
За рубежом управляющие компании частично компенсируют эти отставания покупкой фьючерсов на индекс, чтобы кэш или дебиторка не лежали мертвым грузом. А также практикуют securities lending (временно дают бумаги из фонда шортистам и институционалам под процент). У нас этого нет, зато выплаты идут не дольше 10 дней, тогда как в Европе и США может и месяц пройти, пока дивиденды от эмитента поступят фонду, причем в США фонд ещё неделю или больше может распределять эти выплаты пайщикам.
Сравнение с индексом «нетто»
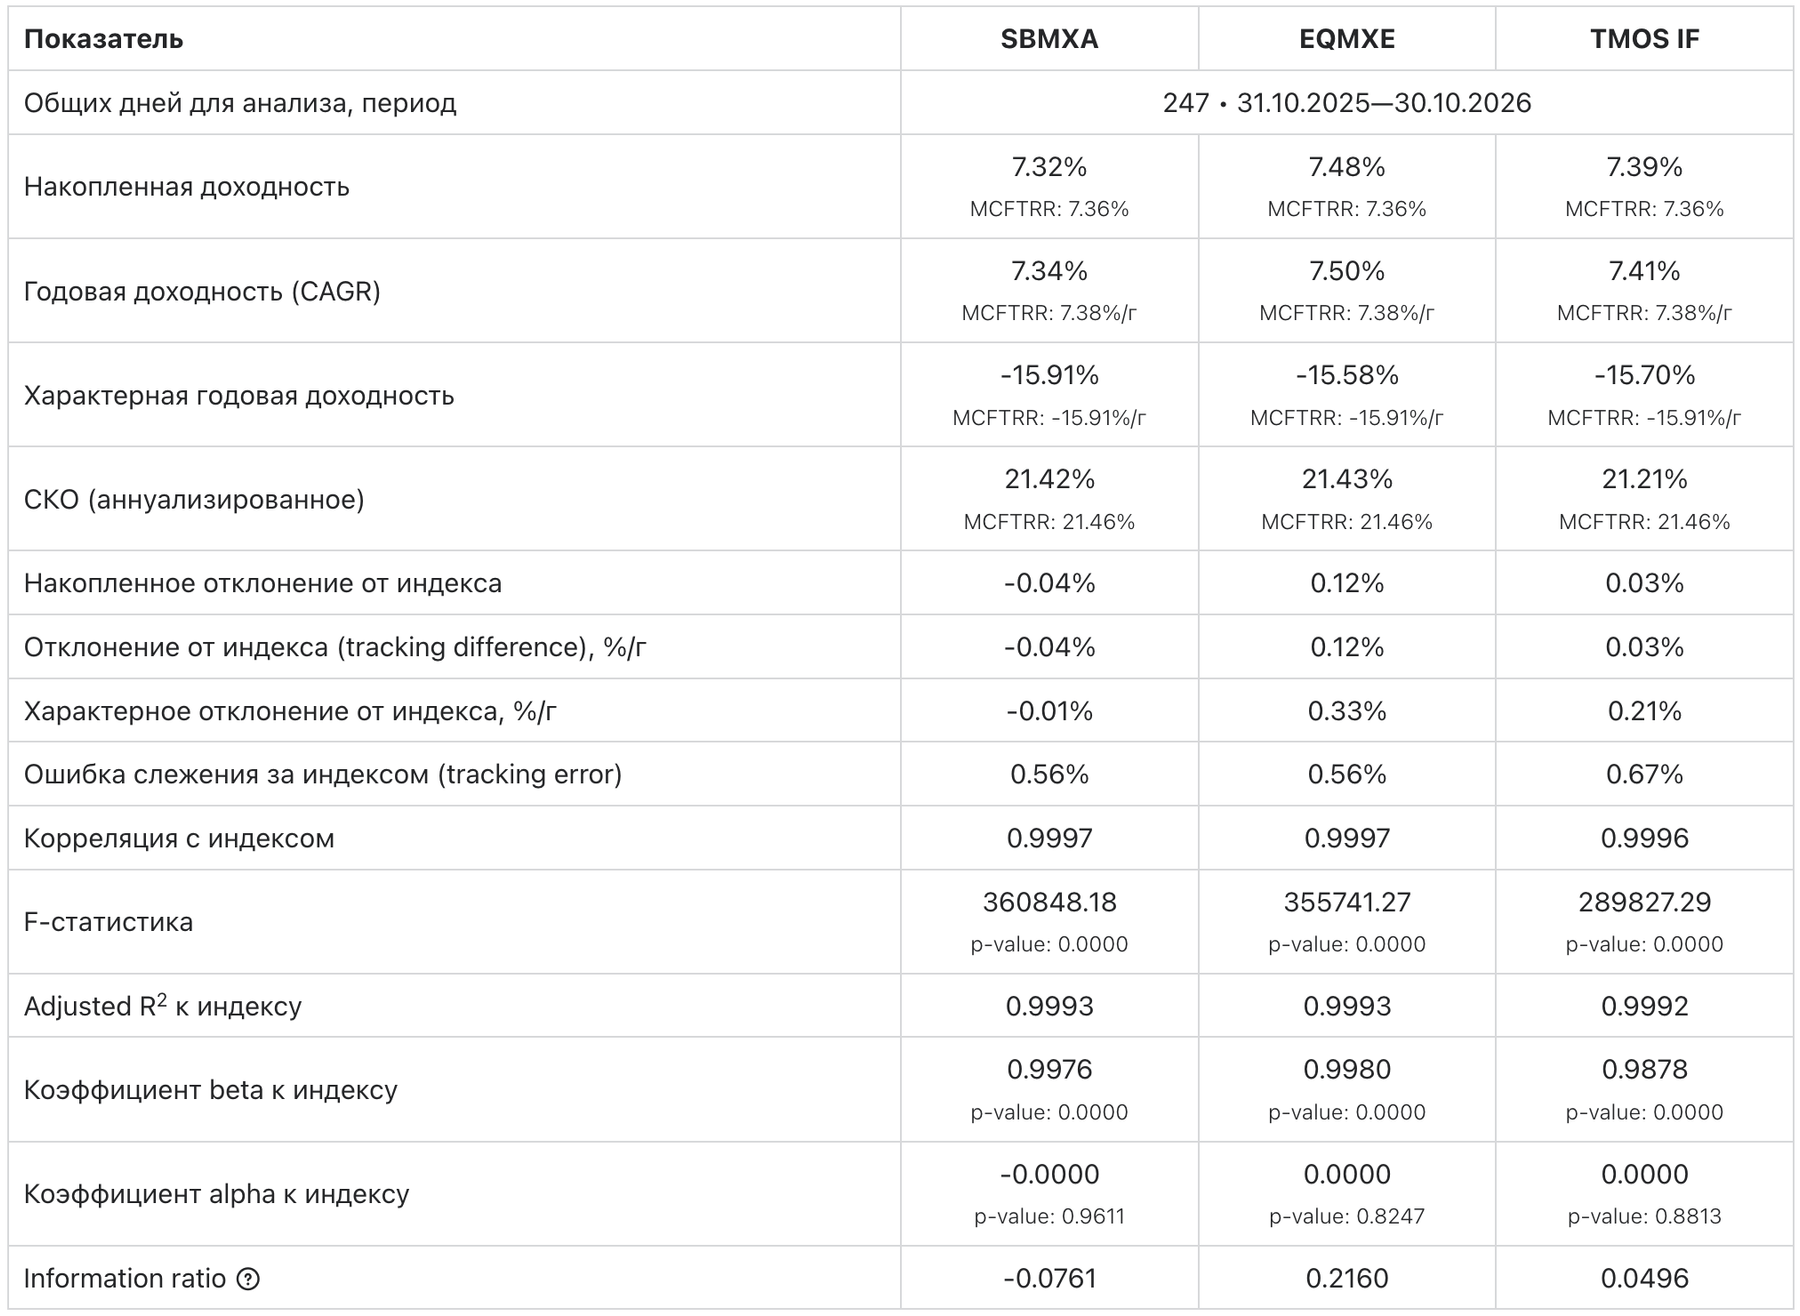
В сравнении с индексом MCFTRR («нетто» по налоговой ставке для российских резидентов) все фонды показали доходность, практически идентичную бенчмарку, то есть инвестировать в них было так же выгодно, как повторять индекс самостоятельно и получать дивиденды за вычетом налога на доход. Хотя если смотреть на характерное отклонение от индекса, менее чувствительное к датам начала и конца периода, EQMX и TMOS были выгоднее.
Если предложенные недавно поправки о включении «пассивных» налогов в пятиступенчатую шкалу будут приняты, для некоторых инвесторов собирать индекс самостоятельно станет ещё менее выгодно. А вот розничные фонды из этих поправок, похоже, исключат (налог на выплаты в адрес фонда не появится).
Итоговый рейтинг
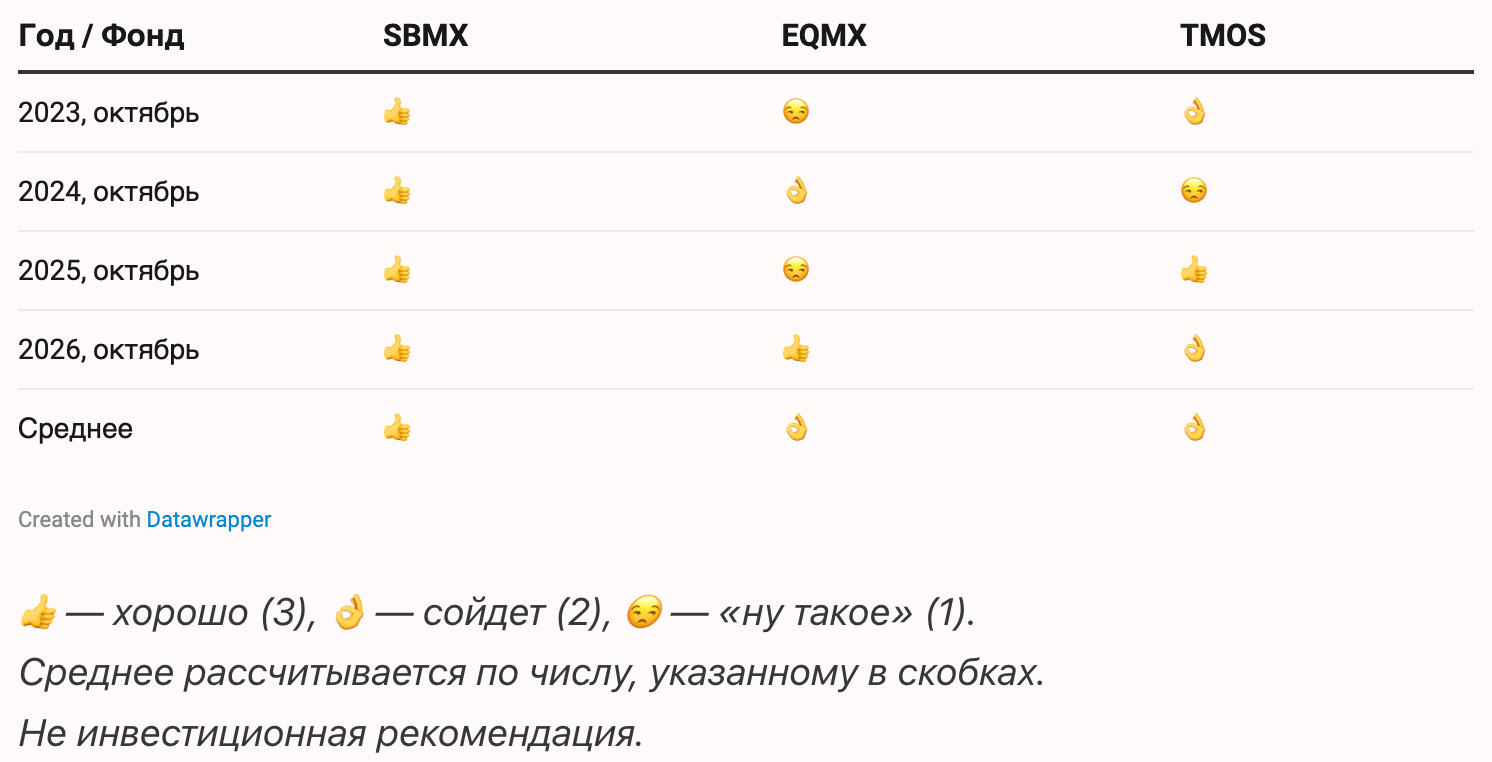
Итак, у нас есть первый год без оценки «😒»! Формально все три фонда в этом году отстали от индекса заметно больше, чем на размер комиссий. Но, как мы разобрались, это не проблема фондов, а нюансы методологии расчета индексов или оценки качества слежения, которые эти проблемы не учитывают.
Также в конце хочу ещё раз отметить снижение комиссий и крепкие результаты по ошибке слежения и отклонению относительно конкурентов у EQMX. Надеюсь, что в следующие годы эти результаты удастся сохранить и улучшить — имея один из самых низких TER на рынке и низкую ошибку слежения, можно показывать и лучший результат по отклонению от индекса.
Спасибо, как обычно - очень интересно!
Любопытно, как дальше будут считать индекс-нетто. Налоговая ставка-то у всех будет разная.